




 Андрей Дзюба
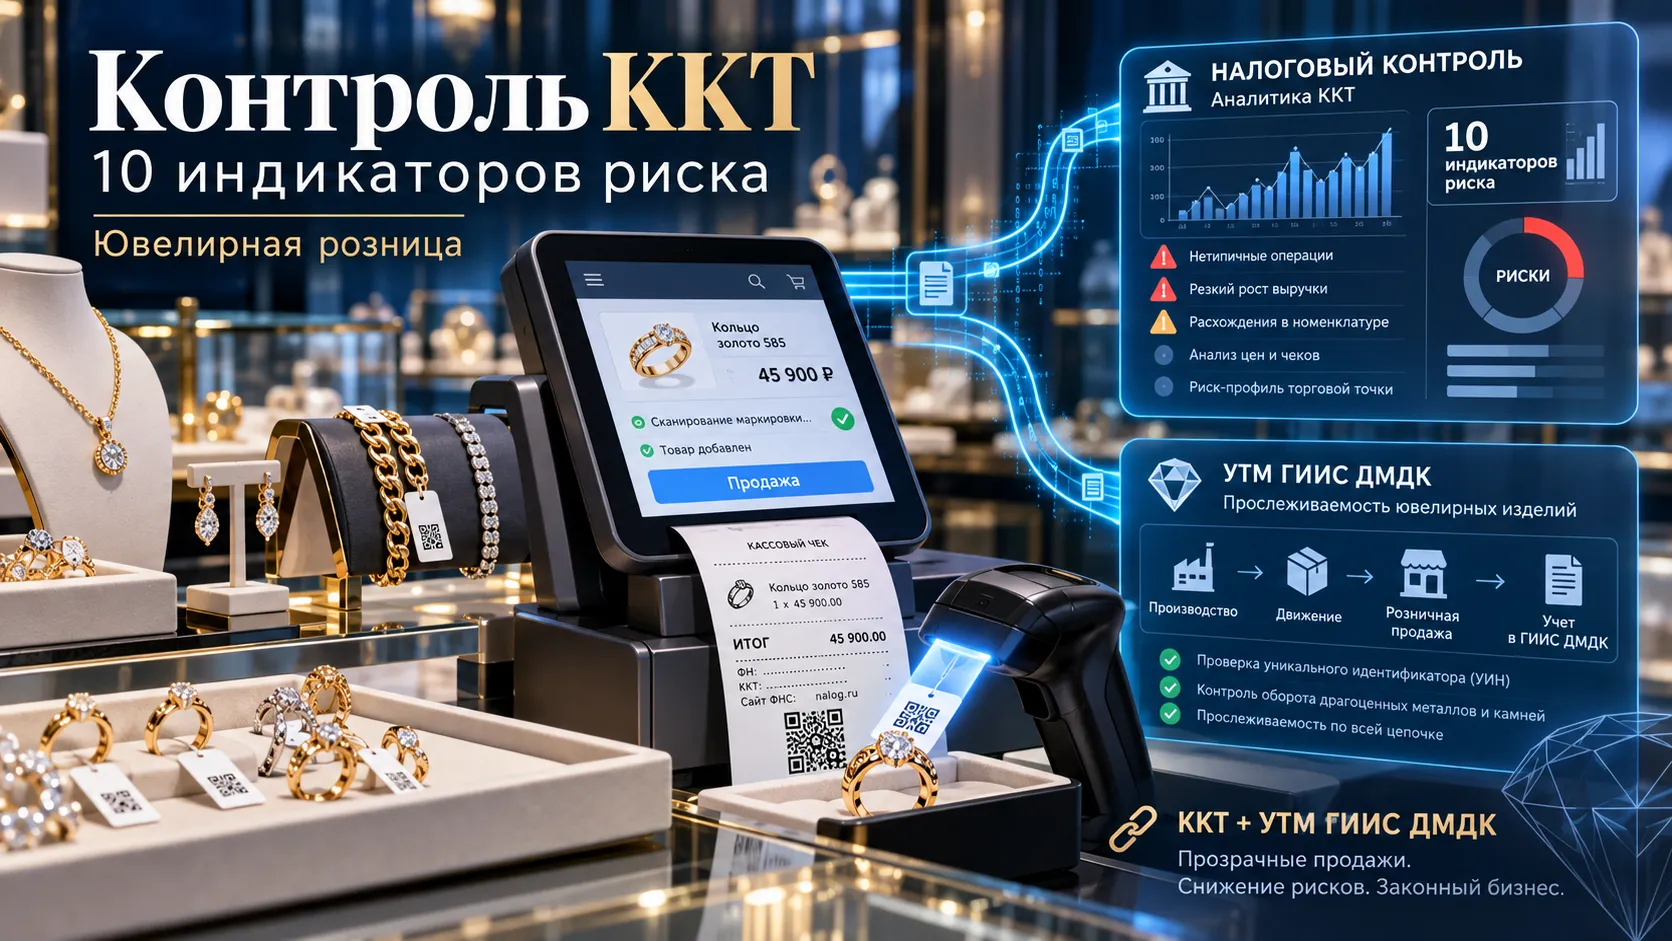
Минфин России подготовил новый перечень индикаторов риска при контроле за применением контрольно-кассовой техники и полнотой учета выручки. Вместо трех действующих критериев предлагается использовать десять. Один из новых индикаторов непосредственно затрагивает ювелирную розницу, поскольку в проекте отдельно указана группа ОКВЭД 47.7, в которую входит торговля часами и ювелирными изделиями.
Проект приказа опубликован на Федеральном портале проектов нормативных правовых актов. При этом юридически речь идет не просто о дополнении существующего перечня семью новыми позициями: Минфин предлагает утвердить новый перечень и порядок расчета индикаторов, а действующий приказ от 6 июня 2023 года № 88н признать утратившим силу.
Сейчас для контроля за применением ККТ используются три основных индикатора риска. Первый — отсутствие в течение 60 последовательных календарных дней фискальных документов в информационной системе налоговых органов при наличии зарегистрированной кассы. При этом проект порядка расчета уточняет: такой индикатор считается сработавшим, если до периода отсутствия данных пользователь в каждом из трех месяцев формировал более 20 кассовых чеков или БСО в месяц. Второй действующий критерий — высокая доля возвратов: за 30 дней количество фискальных документов с признаком расчета «возврат прихода» составляет 30% и более от количества чеков с признаком «приход». Третий — ситуация, когда за тот же 30-дневный период доля чеков коррекции и БСО коррекции достигает 30% и более от общего количества фискальных документов.
Еще семь индикаторов
Проект Минфина добавляет к этой системе семь новых критериев.
Первый из них связан со структурой оплаты. Индикатором риска предлагается считать ситуацию, когда в течение 60 последовательных дней во всех фискальных документах присутствует ненулевая сумма оплаты наличными. Здесь есть важное отличие от упрощенной формулировки «100% продаж за наличные»: проект анализирует именно наличие ненулевого значения реквизита «сумма по чеку наличными» в каждом документе. Из критерия исключены, в частности, дистанционная торговля, продажа бывших в употреблении товаров, антиквариата и моторного топлива, а также определенные режимы работы ККТ.
Причем одного этого признака недостаточно. Согласно предлагаемому порядку расчета, такой индикатор должен срабатывать при двух дополнительных условиях: выручка от реализации товаров за предыдущий календарный год превышает 20 млн рублей, а за рассматриваемые 60 дней через ККТ сформировано не более 60 фискальных документов.
Аналогичная логика предлагается для безналичных расчетов. Индикатором станет ситуация, когда в каждом фискальном документе за 60 дней присутствует ненулевая сумма безналичной оплаты. Исключение предусмотрено для ККТ, предназначенной исключительно для безналичных расчетов в Интернете. И здесь также установлены дополнительные условия — выручка свыше 20 млн рублей за предыдущий год и не более 60 документов за 60 дней. Еще один новый индикатор будет связан с необычно большим количеством расходных операций: если за 30 последовательных дней количество документов с признаком расчета «расход» составит 50% и более от количества документов с признаком «приход».
Отдельный критерий предлагается установить для возвратов уже не по количеству чеков, а по их денежной сумме. Если за 30 дней итоговая сумма операций «возврат прихода» достигнет 80% и более от суммы операций «приход», это также станет индикатором риска. Из этого критерия исключается дистанционная торговля и продажа товаров торговыми агентами с доставкой.
Минфин также предлагает анализировать денежный объем чеков коррекции. Если за 90 последовательных дней сумма расчетов по кассовым чекам коррекции и БСО коррекции составит 30% и более от суммы расчетов по обычным кассовым чекам и БСО за тот же период, это станет еще одним основанием для срабатывания индикатора риска.
Ювелирная розница указана фактически напрямую
Особое внимание ювелирному бизнесу стоит обратить на девятый пункт нового перечня.
Индикатор риска будет возникать, если спустя 90 календарных дней после внесения в ЕГРЮЛ или ЕГРИП сведений об основном виде деятельности по определенным кодам ОКВЭД у организации или предпринимателя по-прежнему отсутствует зарегистрированная в налоговых органах ККТ.
В перечень включены коды 47.1, 47.2, 47.5, 47.7 и 47.73.
Для ювелирного рынка это принципиально: внутри группы 47.7 находится код 47.77 «Торговля розничная часами и ювелирными изделиями в специализированных магазинах», а также 47.77.2 — розничная торговля ювелирными изделиями.
Таким образом, новый критерий непосредственно охватывает классическую ювелирную розницу. Если ювелирный магазин зарегистрировал соответствующий основной вид экономической деятельности, но в установленный проектом срок не поставил на учет ККТ, этот факт налоговая сможет выявить автоматически путем сопоставления данных реестров.
Десятый индикатор касается уже индивидуальных предпринимателей на патентной системе налогообложения в сфере общественного питания. Если при наличии обязанности использовать кассу ККТ не зарегистрирована спустя 180 дней с начала действия патента сроком не менее 12 месяцев, это также предлагается считать индикатором риска.
У ювелирной розницы уже есть второй цифровой контур контроля
Для ювелирных магазинов предлагаемые Минфином индикаторы имеют дополнительное значение еще и потому, что отрасль уже работает в режиме детальной цифровой прослеживаемости розничных продаж через ГИИС ДМДК.
С 1 марта 2025 года продажа ювелирных изделий физическим лицам осуществляется с применением не только контрольно-кассовой техники, но и модуля ГИИС ДМДК. При продаже магазин должен считать средство идентификации изделия — двухмерный штриховой код на самом изделии либо на его бирке или ярлыке. Сведения о реализации передаются в ГИИС ДМДК, после чего изделие выводится из оборота в системе.
Для автоматизации этой работы используется универсальный транспортный модуль ГИИС ДМДК — УТМ. Он обеспечивает обмен данными между программным обеспечением кассовой системы магазина и ГИИС ДМДК и позволяет передавать сведения о розничной продаже или возврате ювелирного изделия непосредственно при оформлении кассовой операции.
Таким образом, одна и та же розничная продажа ювелирного изделия фактически оставляет цифровой след сразу в двух государственных контурах. Через ККТ сведения о расчете поступают в налоговую систему, а через механизмы ГИИС ДМДК фиксируется реализация конкретного маркированного изделия и его вывод из оборота.
При этом новый проект Минфина не предусматривает использование данных ГИИС ДМДК при расчете индикаторов риска по ККТ: речь идет именно о данных налоговых органов. Однако для ювелирного бизнеса общая тенденция очевидна — контроль розничных операций становится все более автоматизированным, а возможности выявлять расхождения между фактическими продажами, кассовыми данными и движением маркированных изделий последовательно расширяются.
ФНС будет видеть аномалии без посещения магазина
Фактически предлагаемый Минфином механизм еще сильнее смещает кассовый контроль в сторону автоматического анализа данных. ФНС располагает сведениями о зарегистрированной ККТ, поступающими фискальными документами, структуре расчетов, возвратах и чеках коррекции, а необходимые для расчета сведения в проекте предлагается получать, в частности, из АИС «Налог-3».
Система сможет выявлять нетипичную модель работы кассы до непосредственного взаимодействия инспектора с предпринимателем. Например, внимание могут привлечь необычно высокая доля возвратов, значительный объем чеков коррекции, большое количество операций «расход» или несоответствие между зарегистрированным видом деятельности и отсутствием ККТ.
При этом срабатывание индикатора само по себе не означает, что нарушение уже доказано. Это признак риска, который используется налоговым органом при принятии решения о проведении контрольных мероприятий.
И здесь в проекте есть еще одна важная деталь. В порядке расчета и применения индикаторов в качестве возможного контрольного мероприятия прямо фигурирует контрольная закупка. Например, она предусмотрена в описании порядка применения первых индикаторов.
Более того, проект предусматривает, что информация о самом срабатывании индикатора риска не размещается в личном кабинете контролируемого лица на Едином портале государственных услуг или в информационной системе контрольного органа.
Для ювелирной розницы это делает предлагаемые изменения особенно существенными. Кассовые операции становятся еще одним массивом данных, на основании которого ФНС сможет дистанционно оценивать поведение конкретного магазина и отбирать потенциально проблемные объекты для дальнейшего контроля.
Пока новые правила не действуют. Документ опубликован в статусе проекта, поэтому до его окончательного принятия формулировки и порядок применения индикаторов могут измениться.


Оставить комментарий
Для того, чтобы оставить комментарий, авторизуйтесь или зарегистрируйтесь.